

EDUCAZIONE | FAMIGLIA | ECONOMIA ISLAMICA
Educare i figli al denaro secondo i principi dell’Islam: dal lavoro halal alla responsabilità economica
Come insegnare ai bambini il valore del lavoro, del risparmio, del commercio onesto e della generosità, senza ricorrere agli interessi finanziari e nel rispetto dei principi islamici.
In una società in cui i bambini sono continuamente esposti alla pubblicità, ai consumi e al desiderio di possedere sempre nuovi oggetti, educare i figli al valore del denaro è diventata una delle responsabilità più importanti dei genitori.
Ma come può una famiglia musulmana insegnare ai propri figli a guadagnare, risparmiare e amministrare il denaro rispettando i principi dell’Islam?
L’educazione finanziaria islamica non consiste semplicemente nell’evitare gli interessi bancari, conosciuti come riba, o nel distinguere le attività economiche halal da quelle haram. Significa soprattutto trasmettere una visione del denaro fondata sul lavoro onesto, sulla giustizia, sulla moderazione, sulla responsabilità e sulla solidarietà.
Nell’Islam, la ricchezza non rappresenta necessariamente qualcosa di negativo. È piuttosto una responsabilità, una risorsa che deve essere acquisita e utilizzata in maniera lecita.
Per comprendere come applicare questi principi all’educazione dei bambini, immaginiamo la storia di Yusuf, un bambino musulmano di dieci anni che desidera acquistare una bicicletta del valore di 1.000 euro.
Suo padre potrebbe comprargliela immediatamente, ma decide di trasformare questo desiderio in un percorso educativo.
1. Prima del denaro viene il lavoro: insegnare il valore del guadagno halal
La prima lezione che il padre vuole trasmettere a Yusuf è semplice: non tutto ciò che desideriamo deve esserci regalato e, quando è possibile, possiamo impegnarci per ottenerlo.
Il padre gli propone di realizzare piccoli oggetti artigianali da vendere durante le vacanze estive.
Ogni oggetto verrà venduto a cinque euro. Per raggiungere il suo obiettivo, Yusuf dovrebbe venderne duecento.
Il padre si occuperà di acquistare i materiali, mentre Yusuf, compatibilmente con la sua età e senza trascurare studio, riposo e gioco, parteciperà alla produzione e alla vendita.
L’obiettivo non è trasformare un bambino in un lavoratore, ma permettergli di comprendere il rapporto tra impegno e guadagno.
Nella tradizione islamica, il lavoro onesto occupa un posto importante. Il Profeta Muhammad ﷺ ha insegnato il valore del guadagno ottenuto attraverso il proprio lavoro.
In un hadith riportato da al-Bukhari si ricorda che nessuno mangia un cibo migliore di quello guadagnato con il lavoro delle proprie mani.
Il messaggio per Yusuf è chiaro: guadagnare denaro in modo halal significa impegnarsi senza ingannare, sfruttare o danneggiare gli altri.
2. Creare valore per gli altri: il commercio come responsabilità
Realizzare un oggetto richiede impegno, ma questo non significa automaticamente che qualcuno sarà disposto ad acquistarlo.
Yusuf deve imparare che il commercio si basa su uno scambio volontario nel quale entrambe le parti devono essere rispettate.
Se un turista compra un magnete a cinque euro, deve conoscere ciò che sta acquistando, il prezzo deve essere chiaro e il prodotto non deve essere presentato attraverso promesse ingannevoli.
Il Corano afferma:
«Allah ha permesso il commercio e proibito l’usura.» (Corano, 2:275)
Questo versetto evidenzia una distinzione fondamentale dell’economia islamica: il commercio lecito è permesso, mentre il riba è proibito.
Il padre spiega quindi a Yusuf che vendere non significa semplicemente ottenere soldi, ma offrire qualcosa di valore attraverso una transazione corretta.
Un buon commerciante musulmano non cerca soltanto il profitto. Cerca anche di essere affidabile, trasparente e giusto.
3. Imparare a vendere senza ingannare: sincerità, negoziazione e rispetto
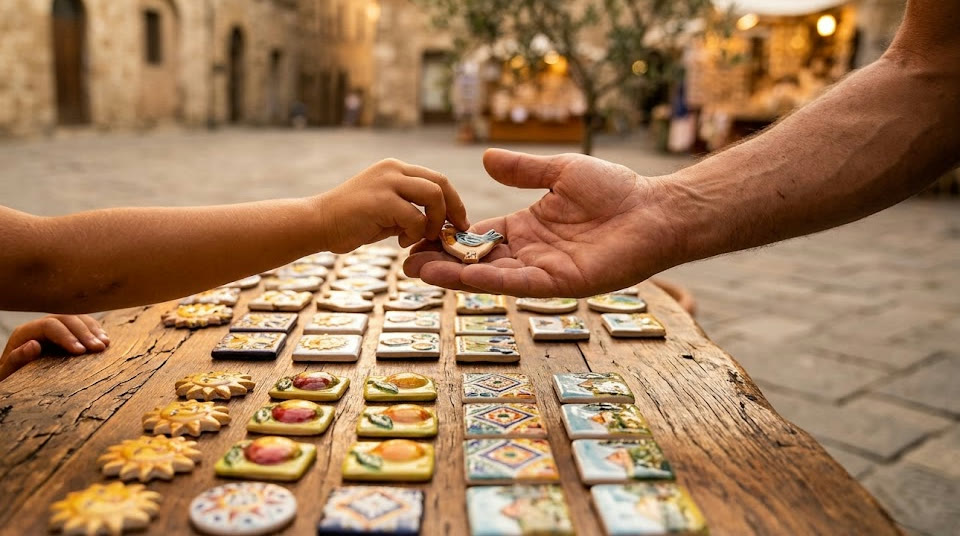
Durante il suo primo mercatino, Yusuf incontra persone molto diverse.
Un cliente compra due magneti senza discutere il prezzo. Un altro chiede uno sconto. Un terzo osserva il prodotto, ringrazia e se ne va.
Il bambino deve imparare a gestire tutte queste situazioni.
La negoziazione è una competenza utile, ma deve rispettare i principi dell’etica islamica.
Yusuf non deve mentire sulla qualità dei prodotti, inventare caratteristiche inesistenti o mettere pressione sulle persone affinché acquistino.
Deve imparare a parlare con educazione, presentare ciò che ha realizzato e accettare serenamente un rifiuto.
La sincerità, conosciuta come sidq, e l’affidabilità, amanah, sono qualità fondamentali nelle relazioni economiche islamiche.
Il successo di una vendita non si misura quindi soltanto dall’importo incassato, ma anche dal modo in cui è stata realizzata.
4. Il successo non si misura soltanto in euro
Al termine dell’estate, Yusuf ha guadagnato 430 euro.
Non ha raggiunto il suo obiettivo di 1.000 euro, ma ha imparato a lavorare con costanza, organizzarsi, parlare con le persone e gestire piccoli incassi.
Il padre decide di contribuire con i 570 euro mancanti per acquistare la bicicletta.
È importante che questo contributo sia presentato come un dono e non come un prestito da restituire con una maggiorazione.
In questo modo Yusuf comprende che l’impegno personale è importante, ma anche il sostegno familiare e la generosità hanno un ruolo nella vita.
Secondo una prospettiva islamica, il risultato economico non è l’unico criterio con cui valutare il successo.
Contano anche l’intenzione, niyyah, l’onestà dei mezzi utilizzati e gli insegnamenti acquisiti.
5. La cassa di risparmio familiare: un’alternativa senza interessi
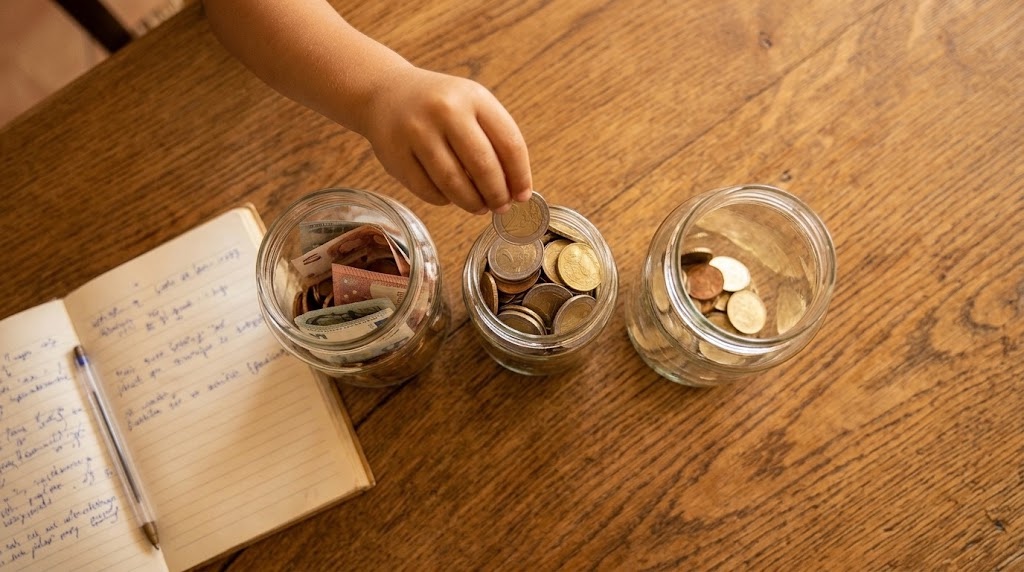
Dopo questa esperienza, il padre vuole insegnare a Yusuf a conservare e amministrare il denaro.
Decide quindi di creare una piccola cassa di risparmio familiare, registrata in un semplice foglio Excel.
Il funzionamento è molto chiaro.
Yusuf può depositare il denaro che possiede, effettuare prelievi per acquisti consentiti e controllare ogni mese il proprio saldo.
A differenza di un sistema che remunera automaticamente il denaro depositato, la cassa familiare non prevede alcun interesse.
Se Yusuf deposita 200 euro e non effettua operazioni, dopo dodici mesi continuerà ad avere 200 euro.
Questo non rende il progetto meno educativo.
Al contrario, permette al bambino di comprendere che il risparmio è innanzitutto una scelta di responsabilità.
Il padre può inoltre decidere di premiare l’impegno del figlio con un regalo occasionale, senza promettere una percentuale sul capitale depositato né trasformare il premio in un rendimento dovuto.
È importante distinguere un dono autentico da una maggiorazione pattuita su un prestito.
Il principio fondamentale è che il semplice passare del tempo non deve generare un interesse garantito sul denaro affidato alla cassa.
6. Far crescere il patrimonio attraverso attività halal, non attraverso il riba
Quando Yusuf sarà sufficientemente maturo, il padre potrà introdurre una lezione più avanzata: il denaro può essere utilizzato per partecipare ad attività economiche reali.
Invece di promettere un interesse fisso sui risparmi, il padre può spiegare come funziona un piccolo progetto commerciale.
Immaginiamo che Yusuf abbia risparmiato 200 euro e desideri utilizzarne 50 per acquistare materiali con cui produrre nuovi oggetti artigianali.
Con questi materiali realizza venti prodotti, che riesce a vendere a cinque euro ciascuno.
Il risultato sarà:
- Capitale utilizzato per i materiali: 50 euro.
- Ricavi delle vendite: 100 euro.
- Guadagno lordo prima di eventuali altri costi: 50 euro.
Yusuf scopre così che il profitto può derivare da un’attività commerciale concreta, ma comprende anche che non è garantito.
Se i prodotti non vengono venduti, potrebbe non recuperare tutto il capitale impiegato.
Questa è una distinzione essenziale: nell’economia islamica, il profitto lecito può essere collegato al commercio, alla proprietà di beni e all’assunzione di un rischio economico reale, nel rispetto delle altre condizioni della Sharia.
Crescendo, Yusuf potrà conoscere anche forme di collaborazione economica come la mudarabah, nella quale un soggetto fornisce il capitale e un altro gestisce l’attività, condividendo gli utili secondo accordi conformi ai principi islamici.
Tali accordi richiedono regole precise, soprattutto riguardo alla ripartizione degli utili e delle perdite.
7. Il costo opportunità: imparare a scegliere prima di spendere
Yusuf possiede 200 euro e desidera comprare un giocattolo da 50 euro.
Il padre gli presenta due possibilità.
La prima consiste nell’acquistare subito il giocattolo, conservando 150 euro.
La seconda consiste nel rinunciare temporaneamente all’acquisto e mantenere tutti i 200 euro per un obiettivo futuro.
In entrambi i casi, Yusuf è libero di scegliere entro i limiti stabiliti dalla famiglia.
Il padre non gli promette che i soldi aumenteranno automaticamente se non li spenderà.
Gli spiega invece che ogni acquisto comporta una rinuncia.
Spendere oggi 50 euro significa non poter utilizzare quella stessa somma domani per acquistare un libro, finanziare un piccolo progetto commerciale, contribuire a un obiettivo più importante oppure fare beneficenza.
Questo principio economico è conosciuto come costo opportunità.
Nell’educazione islamica può essere collegato alla moderazione, alla pianificazione e alla responsabilità nell’utilizzo delle risorse.
8. Imparare dagli errori senza cadere nello spreco
Un giorno Yusuf decide di spendere 40 euro per un giocattolo che, dopo pochi giorni, non gli interessa più.
Il padre potrebbe rimproverarlo, ma preferisce trasformare l’episodio in una lezione.
Gli chiede se quell’acquisto gli abbia dato la soddisfazione che immaginava e se, tornando indietro, spenderebbe nuovamente quei soldi.
Il bambino comprende così che non tutti i desideri meritano di essere soddisfatti immediatamente.
Nell’Islam esiste un’importante distinzione tra utilizzare legittimamente ciò che si possiede e cadere nell’israf, cioè nell’eccesso e nello spreco.
Il Corano insegna:
«Mangiate e bevete, ma non eccedete.» (Corano, 7:31)
Il principio della moderazione può essere applicato anche alle abitudini di consumo.
Il genitore non deve necessariamente impedire ogni piccolo errore, ma deve aiutare il figlio a riconoscere gli acquisti inutili e a evitare comportamenti irresponsabili.
9. Il denaro non è il fine: vivere con obiettivi e intenzioni corrette
Dopo aver acquistato la bicicletta, Yusuf perde interesse per la produzione dei magneti.
Il padre gli propone di continuare a venderli, ma il bambino non sembra motivato.
Il problema non è la mancanza di capacità. Yusuf ha già imparato a realizzare e vendere i prodotti.
Ciò che manca è un obiettivo.
Questo episodio permette al padre di spiegargli una lezione fondamentale: il denaro, da solo, non deve diventare lo scopo della vita.
Nella prospettiva islamica, la ricchezza può servire a mantenere dignitosamente la propria famiglia, aiutare chi si trova in difficoltà, sostenere progetti utili e costruire una vita equilibrata.
Il padre invita Yusuf a individuare tre obiettivi: uno personale, uno familiare e uno legato alla generosità.
Per esempio, potrebbe risparmiare per un computer, contribuire a un’attività familiare e destinare una piccola parte dei suoi guadagni alla sadaqah, la beneficenza volontaria.
In questo modo il bambino comprende che il valore del denaro dipende anche dall’intenzione con cui viene utilizzato.
10. Autonomia, fiducia e responsabilità: educare attraverso l’esperienza
Il padre di Yusuf non deve organizzare ogni dettaglio del progetto al posto del figlio.
Il suo compito è creare un ambiente sicuro, fornire gli strumenti necessari e accompagnare il bambino nelle decisioni.
Yusuf deve invece assumersi responsabilità proporzionate alla sua età.
Può controllare il materiale disponibile, annotare le vendite, verificare gli incassi e decidere quanto risparmiare.
La fiducia ricevuta lo aiuta a sviluppare autonomia e sicurezza personale.
Questo approccio si collega al concetto islamico di tarbiyah, l’educazione e la formazione della persona.
Educare non significa soltanto impartire regole, ma aiutare il bambino a sviluppare carattere, disciplina, responsabilità e buone abitudini.
La libertà concessa deve comunque essere accompagnata da supervisione, soprattutto nelle attività commerciali e nei rapporti con persone sconosciute.
11. Preparare i figli a gestire il patrimonio familiare secondo la Sharia
L’ultima lezione riguarda il futuro.
Molti genitori lavorano per anni per costruire un patrimonio, ma non sempre preparano i figli a gestirlo.
Una famiglia musulmana dovrebbe invece trasmettere gradualmente non soltanto le proprie risorse, ma anche le conoscenze necessarie per amministrarle in maniera responsabile.
Durante l’infanzia, Yusuf può imparare a distinguere bisogni e desideri, registrare entrate e uscite e comprendere il valore del lavoro.
Durante l’adolescenza, potrà approfondire la pianificazione economica, i contratti leciti, il commercio, i rischi delle attività imprenditoriali e il divieto del riba.
In seguito, potrà conoscere strumenti e forme di investimento conformi alla Sharia, come determinate partecipazioni in imprese lecite, accordi di musharakah o mudarabah e altre strutture sottoposte a un’adeguata verifica di conformità islamica.
Non basta infatti chiamare un prodotto finanziario “islamico” per garantirne automaticamente la liceità: occorre esaminarne i contratti, le attività sottostanti e la distribuzione dei rischi.
La formazione potrà includere anche le regole della zakat, quando applicabili, la gestione dei debiti, la tutela dei beni affidati e i principi islamici dell’eredità.
Il patrimonio familiare non dovrebbe essere trasmesso soltanto come una somma di denaro, ma anche come un insieme di responsabilità morali e pratiche.
12. La generosità come parte dell’educazione finanziaria islamica
A questi insegnamenti si aggiunge un elemento particolarmente importante nella prospettiva musulmana: la condivisione della ricchezza.
Il padre propone a Yusuf di dividere i propri guadagni in tre categorie.
Una parte sarà destinata alle spese personali, una parte al risparmio e una parte alla beneficenza volontaria.
Per esempio, se Yusuf guadagna 100 euro, potrebbe decidere di utilizzare 40 euro per i propri desideri, conservarne 50 per il futuro e destinare 10 euro alla sadaqah.
Questa suddivisione è soltanto un esempio educativo, non una percentuale prescritta dall’Islam.
Il bambino impara così che il denaro non serve esclusivamente a soddisfare i propri bisogni.
Può anche diventare uno strumento per aiutare altre persone.
La sadaqah insegna la generosità, mentre la zakat, quando ne ricorrono le condizioni giuridiche, costituisce un obbligo religioso con regole specifiche.
Distinguere queste due forme di donazione permette di introdurre gradualmente il concetto di responsabilità sociale della ricchezza.
Conclusione: crescere figli capaci di guadagnare, amministrare e condividere
Educare un figlio al denaro secondo i principi islamici significa andare oltre la semplice capacità di risparmiare.
Significa insegnargli che il lavoro deve essere onesto, che il commercio deve rispettare le persone, che il guadagno non giustifica qualsiasi mezzo e che la ricchezza comporta delle responsabilità.
La storia di Yusuf dimostra come un progetto semplice, come la vendita di piccoli oggetti artigianali, possa diventare una scuola di vita.
Attraverso questa esperienza il bambino impara il valore del tempo, dell’impegno, della sincerità, della pazienza, della pianificazione e della generosità.
La cassa di risparmio familiare senza interessi, le attività commerciali halal e la destinazione volontaria di una parte dei guadagni alla beneficenza possono completare questo percorso.
L’obiettivo finale non è crescere un figlio ossessionato dall’accumulazione della ricchezza, ma formare una persona capace di procurarsi il sostentamento in modo lecito, prendere decisioni responsabili e utilizzare ciò che possiede per il proprio bene e quello della comunità.
Perché, nell’educazione finanziaria islamica, la vera ricchezza non consiste soltanto in ciò che una persona possiede, ma anche nel modo in cui lo guadagna, lo amministra e lo condivide.
FAQ — Domande frequenti sull’educazione finanziaria islamica dei figli
Come insegnare ai figli il valore del denaro secondo l’Islam?
Partendo dal lavoro onesto: il bambino capisce il rapporto tra impegno e guadagno, impara a vendere senza ingannare, a risparmiare senza interessi, a evitare lo spreco (israf) e a destinare una parte di ciò che guadagna alla sadaqah. Nell’esempio dell’articolo, Yusuf impara tutto questo vendendo piccoli oggetti artigianali per comprare una bicicletta.
Si può dare un interesse sui risparmi di un figlio?
Nella cassa di risparmio familiare descritta nell’articolo non c’è alcun interesse: se Yusuf deposita 200 euro, dopo dodici mesi ne ha ancora 200. Il genitore può premiare l’impegno con un regalo occasionale, senza promettere una percentuale sul capitale e senza trasformare il premio in un rendimento dovuto.
Quanto dovrebbe destinare un bambino alla sadaqah?
Non c’è una percentuale prescritta dall’Islam per la sadaqah. La divisione 40 euro per i desideri, 50 per il risparmio e 10 per la beneficenza è solo un esempio educativo. La zakat invece, quando ne ricorrono le condizioni giuridiche, è un obbligo religioso con regole specifiche.
A che età parlare ai figli di investimenti halal?
Gradualmente: durante l’infanzia si impara a distinguere bisogni e desideri e a registrare entrate e uscite; durante l’adolescenza si approfondiscono pianificazione, contratti leciti, commercio, rischio e divieto del riba; in seguito si possono conoscere forme di investimento conformi alla Sharia come musharakah e mudarabah, sempre verificandone contratti e attività sottostanti.


